Koszty jednorazowe i okresowe w zakładzie: jak je rozdzielić w planowaniu
Przy planowaniu budżetu zakładu produkcyjnego łatwo pomylić wydatek, który powtarza się co roku, z wydatkiem związanym z jednym projektem. Poniższy tekst opisuje, jak rozdzielić te grupy i dlaczego od tego zależy wybór między zakupem a użytkowaniem czasowym.
Trzy rodzaje wydatków na wyposażenie
W praktyce wydatki na maszyny i urządzenia dzielą się na trzy grupy. Pierwsza to inwestycje trwałe, czyli sprzęt, który ma służyć wiele lat i jest potrzebny w każdym kolejnym roku. Druga to wydatki okresowe, związane z konkretnym kontraktem, sezonem lub remontem. Trzecia to koszty bieżące, takie jak przeglądy, materiały eksploatacyjne i energia.
Błąd klasyfikacji zwykle objawia się podobnie: sprzęt kupiony na krótki projekt zostaje w zakładzie, zajmuje miejsce i wymaga przeglądów, choć nikt go już nie używa. Z drugiej strony urządzenie potrzebne stale bywa wynajmowane od lat, co w sumie kosztuje więcej niż zakup.
Pytania pomocnicze przy klasyfikacji
Do rozdzielenia wydatków wystarczy kilka prostych pytań zadawanych przed zamówieniem:
- czy urządzenie będzie potrzebne za dwa lata przy obecnym profilu produkcji,
- czy jego potrzeba wynika z konkretnego, ograniczonego w czasie zlecenia,
- czy w zakładzie jest miejsce, przyłącza i obsługa na stałe,
- czy parametry maszyny są znane, czy dopiero je wyznaczamy na podstawie pierwszych miesięcy pracy.
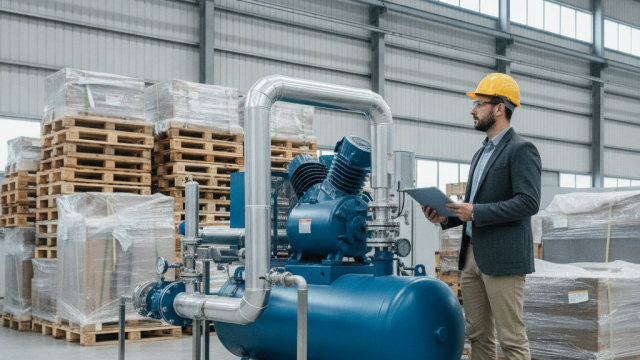
Jeżeli odpowiedzi wskazują na ograniczony czas użytkowania albo niepewne parametry, warto rozważyć rozwiązanie czasowe. Opisaną sytuację na przykładzie sprężonego powietrza przedstawia artykuł o tym, dlaczego czasowy wynajem sprężarki zamiast zakupu bywa uzasadniony.
Wpływ na przepływy finansowe
Różnica między wydatkiem jednorazowym a rozłożonym w czasie wpływa na płynność finansową. Duży zakup w jednym miesiącu obciąża rachunek bieżący, a opłaty rozłożone na okres użytkowania ułatwiają planowanie, ale w sumie mogą kosztować więcej, jeśli okres jest długi. Dlatego decyzja nie powinna opierać się wyłącznie na wysokości pierwszej płatności.
Zasady księgowego ujęcia konkretnych wydatków należy ustalać z osobą prowadzącą księgi, ponieważ zależą od formy umowy i przepisów obowiązujących w danym roku. Ten tekst ich nie rozstrzyga.
Dokumentowanie decyzji
Dobrą praktyką jest zapisanie przy każdej decyzji o wyposażeniu krótkiego uzasadnienia: jakiego okresu użytkowania się spodziewano, jakie dane przyjęto i kto zatwierdził. Po roku lub dwóch taki zapis pozwala sprawdzić, czy założenia się sprawdziły, i poprawić metodę oceny przy kolejnych zakupach.
Zapis powinien zawierać również plan zakończenia: co stanie się ze sprzętem po zakończeniu projektu, kto odpowiada za zwrot lub sprzedaż i w jakim terminie. Brak takiego punktu to najczęstsza przyczyna, dla której urządzenia pozostają w zakładzie dłużej niż potrzeba.
Przegląd portfela maszyn raz w roku
Raz w roku warto przejrzeć listę wszystkich maszyn i urządzeń, przypisać każdej status: stale używana, używana okresowo, niewykorzystywana. Pozycje niewykorzystywane są kandydatami do sprzedaży, a okresowe do analizy, czy w przyszłości nie lepiej korzystać z nich w formie wynajmu. Przegląd zajmuje niewiele czasu, a często ujawnia sprzęt, który generuje koszty przeglądów bez żadnego odbioru.